
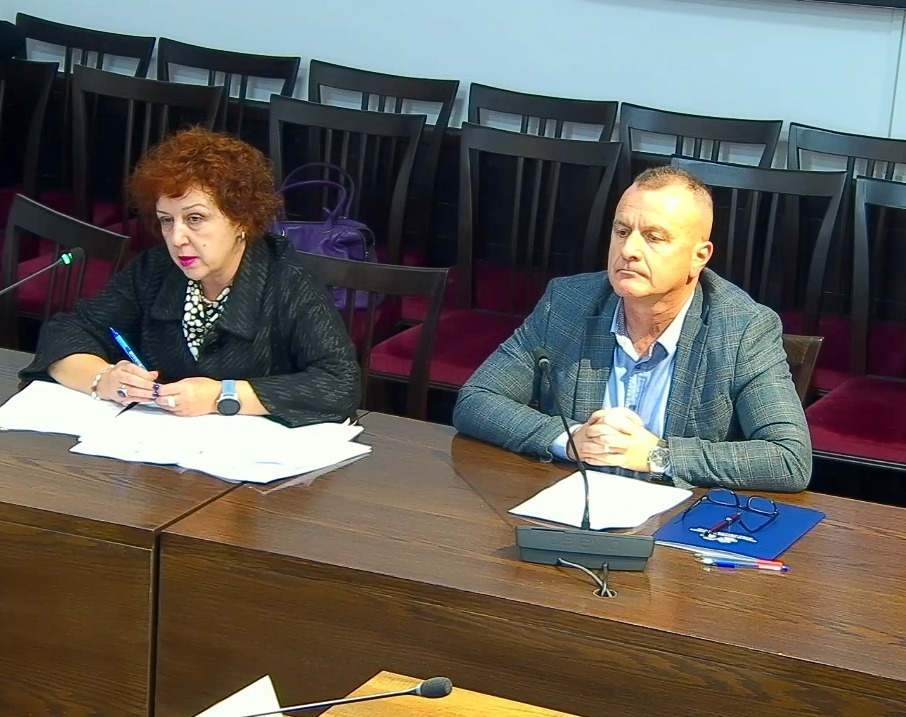
Dhoma Amerikane e Tregtisë në Shqipëri mori pjesë në seancën dëgjimore të Komisionit për Ekonominë, Punësimin dhe Financat të Kuvendit të Shqipërisë mbi Paketën Fiskale 2027. Drejtori Ekzekutiv i AmCham, z. Neritan Mullaj, dhe Kryetarja e Komitetit të Taksave dhe Doganave, znj. Alketa Uruçi, paraqitën shqetësimet e komunitetit të biznesit lidhur me procesin e konsultimit, parashikueshmërinë fiskale dhe efektet e ndryshimeve të propozuara mbi veprimtarinë e sipërmarrjeve.
Në ndërhyrjen e tij, z. Mullaj parashtroi disa çështje parimore, duke nisur nga mungesa e mundësisë për një konsultim të mirëfilltë mbi paketën. Ai theksoi se propozimet fillestare pësuan ndryshime gjatë procesit, por grupet e interesit nuk patën kohën dhe mundësinë e nevojshme për t’i shqyrtuar dhe për të dhënë mendimet e tyre. Ndryshimet iu njoftuan biznesit pa u krijuar hapësira e nevojshme për diskutimin e përmbajtjes dhe të pasojave të tyre. Në këtë kuadër, ai shprehu shqetësim edhe për mungesën e një analize të thelluar nga qeveria mbi ndikimin e paketës.
Një tjetër çështje e ngritur ishte nevoja për stabilitet dhe parashikueshmëri fiskale. Z. Mullaj nënvizoi se bizneset hartojnë planet e tyre të aktivitetit dhe të financimit duke u mbështetur në kuadrin tatimor në fuqi. Ndryshimet e propozuara kërkojnë rishikimin e këtyre planeve dhe përshtatjen e vendimeve financiare të marra më parë. Për kontratat tashmë të nënshkruara, barra financiare që krijohet nga ndryshimi i kushteve tatimore bie mbi vetë biznesin, duke vënë në vështirësi edhe investitorët dhe operatorët e huaj.
Duke u ndalur te informaliteti, Drejtori Ekzekutiv i AmCham theksoi se rritja e të ardhurave tatimore duhet të mbështetet te zgjerimi i bazës së tatimpaguesve. Ai kërkoi që ndryshimet të vlerësohen në funksion të qëndrueshmërisë fiskale, duke evidentuar se ndërhyrjet e shpeshta në sistemin tatimor dëmtojnë biznesin dhe dobësojnë konkurrueshmërinë e Shqipërisë për tërheqjen e investimeve të huaja.
Në vijim, znj. Uruçi trajtoi më konkretisht shqetësimet e anëtarëve të Dhomës mbi masat e propozuara. Lidhur me procesin, ajo sqaroi se paketa ishte paraqitur në Këshillin Tatimor, por nuk kishte qenë objekt i një konsultimi të mirëfilltë.
Znj. Uruçi theksoi se shqetësimi i biznesit nuk lidhet me mbështetjen që qeveria synon t’u japë individëve dhe familjeve në nevojë. Ulja e TVSH-së për mallrat e shportës bazë ka qenë një kërkesë e gjerë, përtej komunitetit të biznesit. Sipas saj, aplikimi i një norme më të ulët për këto mallra është në përputhje me praktikat më të mira të Bashkimit Evropian dhe të rajonit.
Problematika qëndron te fakti se ulja e TVSH-së për mallrat e shportës shoqërohet me rritjen e normës për mallrat e tjera. Në këtë mënyrë, financimi i masës mbështetet te rritja e barrës tatimore dhe jo te ulja e informalitetit dhe zgjerimi i bazës së tatimpaguesve. Ajo theksoi se Ministria e Financave dhe qeveria duhet ta mbështesin financimin e masave sociale te këto burime.
Një pjesë e rëndësishme e ndërhyrjes së znj. Uruçi iu kushtua nevojës për dispozita tranzitore, në mënyrë që të rregullohen efektet e ndryshimeve që biznesi nuk mund t’i përballojë menjëherë.
Për tatimin mbi dividendin, ajo kërkoi të qartësohet trajtimi i dividendëve që lidhen me fitimet e viteve të mëparshme, duke pasur parasysh se planet e biznesit janë hartuar mbi bazën e normës tatimore në fuqi në ato vite. Propozimi i paraqitur ishte që norma e re të zbatohet për shpërndarjen e dividendëve që u përkasin fitimeve të vitit 2027 e në vijim.
Për tatimin mbi të ardhurat nga punësimi, znj. Uruçi solli në vëmendje edhe rastin e të vetëpunësuarve që, për shkak se kanë një klient të vetëm, trajtohen sipas normave progresive të tatimit mbi pagën. Për këtë kategori, tatimi për të ardhurat e vitit 2026 paguhet në mars të vitit 2027. Për të shmangur paqartësitë, ajo propozoi një dispozitë tranzitore që të përcaktojë shprehimisht se normat e reja progresive do të zbatohen për të ardhurat e vitit 2027 e në vijim.
Në lidhje me hotelerinë, znj. Uruçi evidentoi ekspozimin e bizneseve që punojnë me kontrata të lidhura paraprakisht me agjenci të huaja. Një pjesë e madhe e anëtarëve të Dhomës në këtë sektor nuk mbështeten te klientët rastësorë, por i kanë shitur kapacitetet e tyre të akomodimit që gjatë viteve 2025–2026 te agjencitë e huaja, të cilat më pas ua shesin turistëve.
Për këto kontrata, rritja e menjëhershme e TVSH-së nga 6% në 10% do të rëndonte mbi strukturat shqiptare të akomodimit, pasi kapacitetet janë shitur tashmë me kushte dhe çmime të përcaktuara. Për këtë arsye, ajo propozoi shtyrjen e zbatimit të ndryshimit të paktën deri në vitin 2028, në mënyrë që operatorët të kenë kohë të përshtaten.
Një tjetër paqartësi e ngritur lidhej me afatet e zbatimit të normës së reduktuar të TVSH-së për mallrat e shportës. Znj. Uruçi vuri në dukje se projektligji parashikon hyrjen në fuqi më 1 janar 2027, ndërsa lista e mallrave që do të përfitojnë nga kjo normë parashikohet të miratohet me vendim të Këshillit të Ministrave deri më 15 janar 2027. Ajo kërkoi zgjidhjen e kësaj mospërputhjeje, në mënyrë që të mos krijohet një periudhë dyjavore paqartësie për zbatimin e ligjit.
Në përfundim të ndërhyrjes së saj, znj. Uruçi i sugjeroi Komisionit që t’i rekomandojë qeverisë shqyrtimin e masave të tjera për mbështetjen e shtresave në nevojë. Duke iu referuar konsultimeve me profesionistë të fushës, ajo ngriti shqetësimin se ekziston një rrezik i lartë që ulja e TVSH-së për mallrat e shportës të mos përkthehet në uljen e synuar të çmimeve për konsumatorët. Ndërkohë, rritja e normës standarde të TVSH-së nga 20% në 21% do të sillte rritje të çmimeve për shume produkte.